中国新能源客车出海,正步入“精耕细作”的新阶段。
据中国客车统计信息网最新数据,2026年10月份,中国新能源客车(3.5米以上)出口1874辆,同比增长55.39%,环比微降3.90%。这份数据,见证了海外市场需求潜力持续释放,中国新能源客车出海的增长曲线依旧向上;环比小幅回落,是跨境海运船期等因素造成的阶段性扰动,也是出海业务的正常现象。
10月:比亚迪第一,宇通逆势双增,安凯居第三
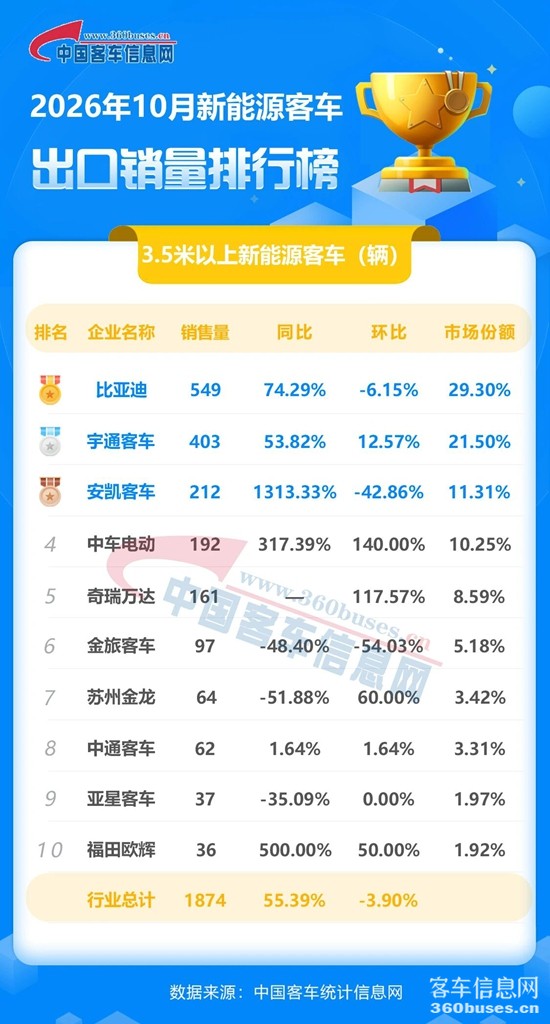
10月份的新能源客车出口榜,头部之争依然是最大看点。比亚迪以549辆的成绩稳夺“销冠”,同比大增74.29%,占29.30%的市场份额。近三成的市占率,让其在榜首位置形成了明显的领先优势,进一步夯实了海外市场地位。
宇通客车出口新能源客车403辆,在行业整体环比微降的背景下,逆势实现12.57%的环比正增长,同比亦增长53.82%,排名第二。这不仅展现了宇通客车强大的海外交付把控力,也为其四季度冲刺打足了底气。
安凯客车以212辆居第三,同比增幅高达1313.33%,仍是前十强中增速表现突出的企业。
处于排位中段的车企同样爆发力十足。中车电动10月份出口新能源客车192辆,同比大涨317.39%,环比大增140.00%,凸显了其在细分海外市场的深耕成效。
增长层面,安凯客车同比增幅突出;宇通客车、中车电动、福田欧辉表现稳健,实现同比、环比“双增长”,海外市场拓展成效持续兑现。
前10月:“双雄”格局稳固,九企业正增长
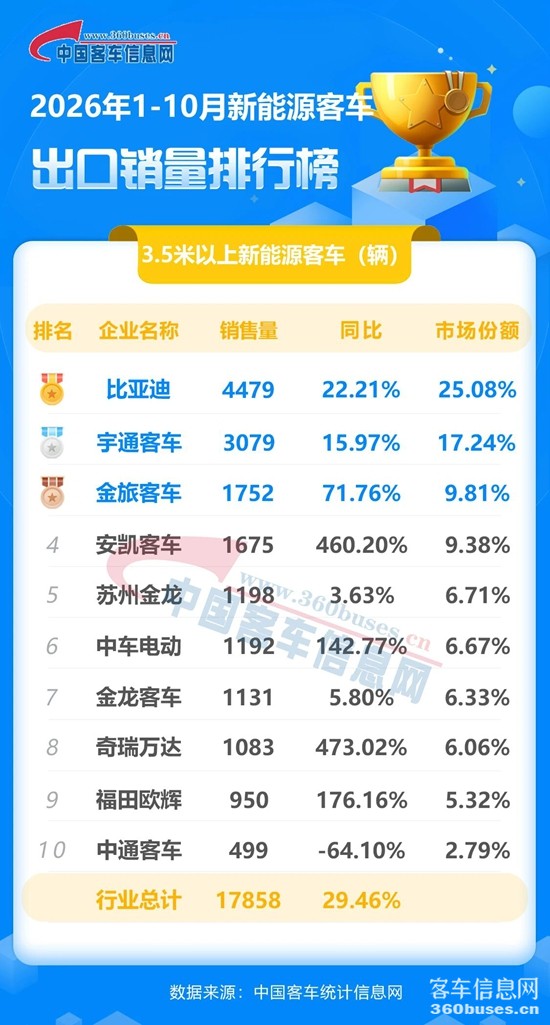
纵观2026年1-10月,行业累计出口新能源客车17858辆,同比增长29.46%,整体盘面稳中向好。
累计榜单前两名依旧是比亚迪(4479辆)与宇通客车(3079辆),不仅稳居前二,且合计拿下了超42%的市场份额,“双雄”格局稳定。
相比于头部的“稳”,腰部企业的“排位赛”则竞争激烈。金旅客车(1752辆)、安凯客车(1675辆)分列三、四名,差距仅77辆;第五名苏州金龙(海格客车1198辆)与第六名中车电动(1192辆)的差距更是仅有6辆;第七名金龙客车(1131辆)与第八名奇瑞万达(1083辆)也仅相差48辆。前十强中,第五至第八名企业的累计销量均集中在1000-1200辆的区间,竞争胶着程度可见一斑。
从增长动能来看,安凯客车(+460.20%)、奇瑞万达(+473.02%)、福田欧辉(+176.16%)和中车电动(+142.77%)四家企业同比翻倍,成为拉动行业增长的主力。
行业观察:中国新能源客车出海迎来升维之战
10月份的两个榜单,既反映了各企业出口销量的增减,也折射出中国新能源客车出海的三大新趋势:
其一,单月数据的波动,呼唤更理性的评判视角。环比3.90%的下滑无需悲观,它提醒行业:出海是一项长线工程。相较于月度销量排名的交替沉浮,建立稳定、可持续的海外供应链和服务体系,才是车企真正的护城河。
其二,从“性价比”走向“全生命周期价值”。无论是比亚迪的稳、宇通客车的韧,还是中车电动的突围,都印证了中国客车正告别单纯的低价换市场阶段。当前海外客户更看重的是车辆的全生命周期成本、三电系统的可靠性以及本土化的服务保障。
其三,警惕内卷外溢,高质量出海是唯一出路。在广阔但复杂的海外市场,中国客车企业应避免将国内的价格战盲目复制到海外,而应通过技术标准输出、本地化建厂、深度参与当地绿色交通规划等方式,真正实现从“产品出海”向“全价值链出海”的跨越。
中国新能源客车出海,是一场拼韧性、拼体系的“长途拉力赛”。面对全球绿色转型的巨大机遇,中国客车制造企业需保持战略定力,在技术迭代与服务升级上持续加码,方能在全球市场的深水区中行稳致远。
Copyright 2004-2026 ChinaBus.Info All Rights Reserved 京
版权所有:客车信息网
京ICP备14048454号-2
京公网安备 11010502038442号
主办单位:北京国脉中通文化传媒有限公司